Domain billardsportverein.de kaufen?
Wir ziehen mit dem Projekt
billardsportverein.de um.
Sind Sie am Kauf der Domain
billardsportverein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billardsportverein.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
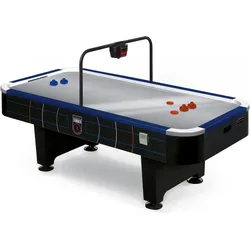
Sportime Airhockey-Tisch Turnier, 8 ftSportime Airhockey-Tisch Turnier, 8 ft für Spass und Action. Greifen Sie am besten gleich zum Airhockey-Tisch Turnier, 8 ft von Sportime, wenn Sie rasante, actionreiche Matches lieben, die spannend bis zur letzten Minute sind. Dieser Airhockey-Tisch hat die Anlagen dafür. Die Highspeed-Oberfläche ist spiegelglatt und kratzfest. Das Spielfeld ist mit tausenden, winzigen Löchern übersät, durch die ein leistungsstarker Ventilator Luft pustet. Dadurch entsteht ein Luftkissen, auf dem Pucks und Spielgriffe perfekt und blitzschnell gleiten. Kraftvolles Bandenspiel. Der Airhockey-Tisch verfügt über eine Spielrandleiste aus Aluminium und überträgt beim Auftreffen die Kraft optimal an den Puck zurück. Dadurch ist ein hervorragendes Bandenspiel möglich. Der massive Korpus mit seinem hohen Gewicht steht sicher auf der robusten und stabilen Beinkonstruktion. Die Beine verstellen Sie bei Bedarf einzeln in der Höhe, um etwaige Unebenheiten im Boden auszugleichen. Dank des elektronischen Torzählwerks behalten Sie den Spielstand immer im Blick. Sportime Airhockey Turnier Modell 2.0: viele Verbesserungen. Der Sportime Airhockey Turnier Modell 2.0 ist der offizielle Nachfolger des Modells 1.0. Das Modell 2.0 verfügt über ein Spielfeld aus Edelstahl. Ausserdem wurde der Airhockey-Tisch mit Infrarot-Torzählern ausgestattet. Die zwei Lüfter sorgen dafür, dass der Puck noch besser über das Spielfeld gleitet. Ein grosses Plus stellt die einstellbare Lautstärke der Ansage dar. Sportime Airhockey Turnier Modell 2.0: Verschleissteile einfach austauschbar. Das wohl bedeutendste Feature ist, dass sich Spielfeld, Seitenbanden und Seitenblenden bei Bedarf austauschen lassen. Das erhöht die Lebensdauer. Bei anderen Airhockey-Tischen müsste der Korpus gewechselt werden. Hier sind es nur die entsprechenden Komponenten. Aufbau: Für den Aufbau benötigen zwei Personen mit handelsüblichem Werkzeug ca. 25 Minuten. Material Spielfeld-Randleisten: Aluminium. Material Spielfeld-Oberfläche: eisähnlich.1638,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
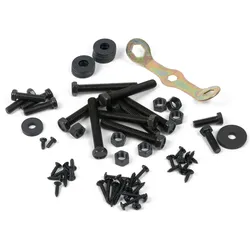
Sportime Schraubenset für Airhockey-Tisch TurnierSportime Schraubensatz für den Air-Hockey-Tisch Tournament. Es werden keine einzelnen Schrauben für den Sportime Air-Hockey-Tisch Tournament geliefert - nur der komplette Satz. Enthält einen Werkzeugschlüssel.29,48 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
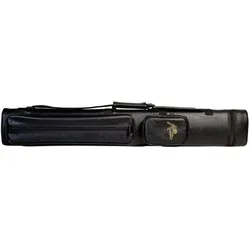
Laperti Ovale Queue-TascheDer Laperti keu Koker Ovaal 2B/4S in Schwarz ist ein spezialisierter Billardkoffer für den sicheren Transport und die organisierte Aufbewahrung von Billardausrüstung. Dieses ovale Gehäuse mit 2B/4S-Konfiguration bietet Platz für zwei Griffe und vier Schäfte, was es für Spieler geeignet macht, die mehrere Queue-Optionen beim Spiel benötigen. Aus haltbaren Materialien gefertigt, bietet der Koffer zuverlässigen Schutz für wertvolle Billardqueues vor Stössen, Feuchtigkeit und Umwelteinflüssen. Das schwarze Äussere verleiht ein professionelles Erscheinungsbild bei gleichzeitiger Praxistauglichkeit für den regelmässigen Gebrauch. Innenräume sind mit schützender Polsterung ausgestattet, um Queueschäden während des Transports zu vermeiden, mit organisierten Abteilen für leichten Zugriff auf Griffe und Schäfte. Das ovale Profil trägt zu einer ausgewogenen Gewichtsverteilung bei und erhöht den Tragekomfort. Geeignet für Turnierspieler und engagierte Enthusiasten, erfüllt dieser Koffer die praktischen Anforderungen der Billardausrüstungsverwaltung. Die Abmessungen sind für Standard-Queuelängen optimiert, mit Innenmassen, die die meisten professionellen Billardqueues aufnehmen können. Der Verschlussmechanismus gewährleistet sicheres Befestigen während des Transports, während das Gesamtdesign Funktionalität und Ausrüstungsschutz priorisiert. Dieses Produkt stellt eine praktische Lösung für Billardspieler dar, die organisierte, zuverlässige Queue-Aufbewahrung und -Beförderung suchen.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sportime Airhockey-Tisch Turnier, 8 ftSportime Airhockey-Tisch Turnier, 8 ft für Spass und Action. Greifen Sie am besten gleich zum Airhockey-Tisch Turnier, 8 ft von Sportime, wenn Sie rasante, actionreiche Matches lieben, die spannend bis zur letzten Minute sind. Dieser Airhockey-Tisch hat die Anlagen dafür. Die Highspeed-Oberfläche ist spiegelglatt und kratzfest. Das Spielfeld ist mit tausenden, winzigen Löchern übersät, durch die ein leistungsstarker Ventilator Luft pustet. Dadurch entsteht ein Luftkissen, auf dem Pucks und Spielgriffe perfekt und blitzschnell gleiten. Kraftvolles Bandenspiel. Der Airhockey-Tisch verfügt über eine Spielrandleiste aus Aluminium und überträgt beim Auftreffen die Kraft optimal an den Puck zurück. Dadurch ist ein hervorragendes Bandenspiel möglich. Der massive Korpus mit seinem hohen Gewicht steht sicher auf der robusten und stabilen Beinkonstruktion. Die Beine verstellen Sie bei Bedarf einzeln in der Höhe, um etwaige Unebenheiten im Boden auszugleichen. Dank des elektronischen Torzählwerks behalten Sie den Spielstand immer im Blick. Sportime Airhockey Turnier Modell 2.0: viele Verbesserungen. Der Sportime Airhockey Turnier Modell 2.0 ist der offizielle Nachfolger des Modells 1.0. Das Modell 2.0 verfügt über ein Spielfeld aus Edelstahl. Ausserdem wurde der Airhockey-Tisch mit Infrarot-Torzählern ausgestattet. Die zwei Lüfter sorgen dafür, dass der Puck noch besser über das Spielfeld gleitet. Ein grosses Plus stellt die einstellbare Lautstärke der Ansage dar. Sportime Airhockey Turnier Modell 2.0: Verschleissteile einfach austauschbar. Das wohl bedeutendste Feature ist, dass sich Spielfeld, Seitenbanden und Seitenblenden bei Bedarf austauschen lassen. Das erhöht die Lebensdauer. Bei anderen Airhockey-Tischen müsste der Korpus gewechselt werden. Hier sind es nur die entsprechenden Komponenten. Aufbau: Für den Aufbau benötigen zwei Personen mit handelsüblichem Werkzeug ca. 25 Minuten. Material Spielfeld-Randleisten: Aluminium. Material Spielfeld-Oberfläche: eisähnlich.1638,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Sportime Schraubenset für Airhockey-Tisch TurnierSportime Schraubensatz für den Air-Hockey-Tisch Tournament. Es werden keine einzelnen Schrauben für den Sportime Air-Hockey-Tisch Tournament geliefert - nur der komplette Satz. Enthält einen Werkzeugschlüssel.29,48 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rodríguez Santos, Asier: Die AMG-BandeDie AMG-Bande , Wie ich als Kopf einer der meistgesuchten Verbrecherbanden mit Überfällen Millionen machte. Für alle Fans von packenden True-Crime-Storys über Clans in Deutschland , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20230321, Produktform: Leinen, Autoren: Rodríguez Santos, Asier, Seitenzahl/Blattzahl: 352, Themenüberschrift: BIOGRAPHY & AUTOBIOGRAPHY / Criminals & Outlaws, Keyword: Clan Kriminalität; Clans in Deutschland; Diebstahl; Gangster; Gefängnis; Geldwäsche; Kriminalität; Organisierte Kriminalität; Organisiertes Verbrechen; True Crime; True Crime deutsch; Verbrecher; Wahre Verbrechen; löschen; Überfall, Fachschema: Kriminalgeschichte - Kriminalgeschichten~True Crime~Verbrechen / Kriminalfälle~Gangster~Organisiertes Verbrechen~Verbrechen / Organisiertes Verbrechen, Fachkategorie: Biografien: historisch, politisch, militärisch~Tatsachenberichte: True Crime~Organisierte Kriminalität~Biografien: Wirtschaft und Industrie, Thema: Nervenkitzeln, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: allgemein, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Länge: 216, Breite: 139, Höhe: 31, Gewicht: 440, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783745318814 9783745318821, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.